
Deblock - Application bancaire
- Évaluation
- 4,6
- Téléchargements
- 500.00K
- Classification du contenu
- PEGI 3
Deblock - Application bancaire - Captures d'écran
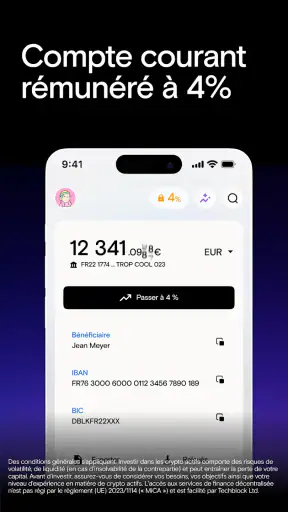
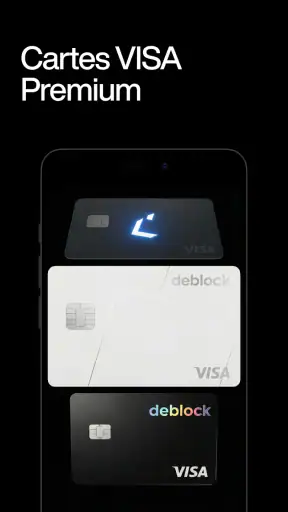
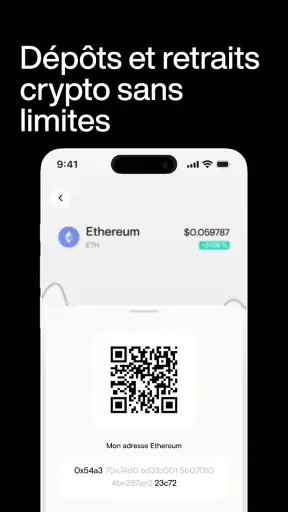
Avantages
- Compte courant français avec IBAN
- pratique au quotidien.
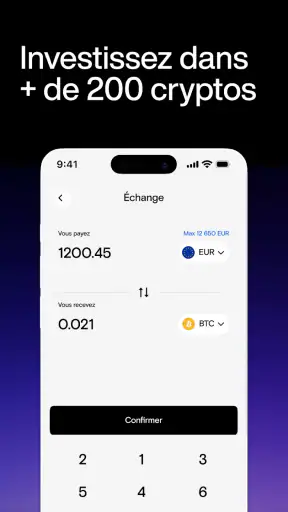
- Achat et vente de cryptomonnaies directement depuis l’application.
- Carte bancaire utilisable en magasin et pour les paiements en ligne.
- Interface claire
- adaptée aux utilisateurs débutants.
- Gestion centralisée des euros et des actifs numériques.
Inconvénients
- Service principalement destiné aux résidents fiscaux français.
- Les cryptomonnaies restent soumises à une forte volatilité.
- Certaines opérations peuvent entraîner des frais spécifiques.
- Fonctionnalités bancaires moins complètes qu’une banque traditionnelle.
- Vérification d’identité obligatoire avant d’utiliser pleinement le compte.
Deblock - Application bancaire - Description
- Nom de l'application
- Deblock - Application bancaire
- Nom du package
- com.deblock.deblockapp
- Développeur
- Deblock SAS
- Catégorie
- Finance
- Dernière mise à jour
- 21 mars 2024
- Version
- 6.4.3
Je vois Deblock comme une application financière destinée à ceux qui veulent reprendre la main sur leur argent sans se limiter aux habitudes d’une banque traditionnelle. Son résumé tient en quelques mots, « Own Your Money », mais cette promesse mérite d’être examinée avec méthode : une application bancaire n’est utile que si elle correspond vraiment à votre façon de gérer vos dépenses, vos transferts et votre épargne. Après l’avoir utilisée, je la trouve intéressante surtout pour les personnes qui recherchent une expérience mobile directe et qui acceptent de vérifier attentivement les détails avant de déplacer leurs finances principales.
Deblock est développée par Deblock SAS et proposée gratuitement. Elle appartient à la catégorie des applications de finance, avec une classification PEGI 3, donc adaptée à un large public. Sa présence est déjà assez visible, avec plus de 500 000 installations, une moyenne de 4,6 sur environ 30 000 évaluations et quelque 4 300 avis. Ces chiffres donnent une bonne indication de son adoption, mais ils ne remplacent pas une question plus importante : est-ce que son fonctionnement vous convient au quotidien ?
Ce que je vérifie avant de choisir Deblock
Mon premier critère est la simplicité réelle, pas seulement l’apparence de l’écran d’accueil. Pour une application bancaire, je veux pouvoir comprendre rapidement où se trouve mon argent, ce qui vient d’être débité et ce qui demande encore une action. Une interface agréable est un avantage, mais elle ne doit pas masquer les informations importantes. Deblock a du sens si vous préférez gérer vos opérations depuis votre téléphone plutôt que passer par une agence ou un site bancaire traditionnel.
Le deuxième critère est la place que l’application doit occuper dans votre organisation. Je ne conseille pas de remplacer immédiatement tous vos comptes par une nouvelle solution simplement parce qu’elle paraît moderne. Il vaut mieux commencer par déterminer si vous cherchez un compte principal, un compte d’appoint, un espace pour certains paiements ou une manière différente de suivre votre argent. Cette distinction évite de confondre curiosité et véritable besoin.
Je regarde aussi le coût total, et pas uniquement le prix affiché. Deblock est gratuite au téléchargement et à l’utilisation annoncée dans sa fiche, ce qui rend le premier essai facile. Cependant, un utilisateur doit toujours examiner les conditions liées aux opérations qu’il prévoit de réaliser, notamment s’il utilise plusieurs services financiers ou s’il transfère régulièrement des montants importants. La gratuité enlève une barrière d’entrée, mais elle ne dispense pas de lire les informations affichées dans l’application.
Enfin, je tiens compte de la compatibilité technique. La version actuelle est la 6.4.3 et l’application fonctionne à partir d’Android 9. Pour quelqu’un qui possède un appareil ancien, ce point peut décider de l’installation avant même de comparer les fonctions. Sur un téléphone compatible et correctement entretenu, l’expérience a davantage de chances d’être fluide ; sur un appareil vieillissant, les mises à jour et la sécurité doivent entrer dans la décision.
Un usage quotidien qui demande peu de changements
Imaginons une situation simple : je veux séparer mes dépenses courantes d’un autre budget, tout en gardant une vision claire depuis mon mobile. Je peux commencer par utiliser Deblock pour une partie bien définie de mes paiements, observer mes habitudes pendant quelques semaines, puis décider si l’application mérite une place plus centrale. Cette méthode est plus prudente que de transférer tout mon argent dès le premier jour.
Ce fonctionnement progressif est particulièrement utile pour les personnes qui testent une nouvelle application bancaire pendant un voyage, une période de dépenses inhabituelles ou un changement de situation. Je peux vérifier si les notifications, la lecture des opérations et les démarches courantes correspondent à mes attentes avant de modifier mon organisation financière. Le vrai bénéfice n’est pas seulement de posséder une application supplémentaire, mais de savoir si elle réduit effectivement les manipulations que je fais chaque semaine.
Je conseille aussi de créer une petite routine de contrôle. Une fois par semaine, je regarderais les mouvements récents, les opérations en attente et les éventuels messages nécessitant une validation. Cette habitude permet de repérer rapidement une erreur de saisie ou une dépense oubliée. Elle est plus fiable que de consulter son solde uniquement lorsqu’un paiement est refusé.
Les points où Deblock se distingue
Le principal avantage que je lui reconnais est son orientation mobile. L’application ne donne pas l’impression d’être un simple complément d’un service conçu d’abord pour ordinateur. Pour un utilisateur qui vit avec son téléphone, cette approche peut rendre la gestion plus naturelle : je consulte mon compte au moment où j’en ai besoin, sans attendre de rentrer chez moi pour ouvrir un navigateur.
La formule gratuite facilite également l’expérimentation. Je peux l’installer sans devoir prendre une décision financière lourde dès le départ. C’est appréciable pour comparer une expérience bancaire numérique à celle de mon établissement habituel. Je préfère toutefois considérer cette gratuité comme une possibilité de test, et non comme une raison suffisante pour changer de banque.
Autre point intéressant : l’application peut convenir à quelqu’un qui veut reprendre une relation plus active avec son argent. Les banques traditionnelles proposent souvent beaucoup de services, mais cette abondance peut rendre les actions courantes moins lisibles. Une application plus ciblée peut aider à se concentrer sur les mouvements essentiels. Pour moi, cette sobriété est un avantage lorsque je cherche à comprendre mes finances plutôt qu’à multiplier les produits.
Un conseil moins évident consiste à l’utiliser comme outil d’observation avant de l’utiliser comme outil principal. Pendant la phase de découverte, je peux noter les opérations que je réalise le plus souvent et vérifier si Deblock les rend vraiment plus simples. Ce test révèle rapidement les différences entre une application qui paraît agréable lors de l’inscription et une application qui reste pratique après plusieurs semaines.
Ce qui peut créer de la friction
La simplicité a aussi ses limites. Une personne habituée à une banque complète, avec de nombreux services regroupés au même endroit, peut trouver l’expérience moins adaptée à ses besoins si elle attend un accompagnement très large. Deblock me paraît plus pertinente pour une gestion autonome que pour quelqu’un qui préfère être guidé à chaque étape ou qui souhaite centraliser toutes ses démarches financières dans une seule relation bancaire.
Je resterais également prudent avant d’en faire l’unique solution pour un budget complexe. Si je gère plusieurs comptes, des dépenses professionnelles, des revenus irréguliers ou des obligations financières importantes, je dois vérifier que l’application s’intègre bien à mon organisation réelle. Une interface mobile efficace ne remplace pas forcément les outils détaillés dont certains utilisateurs ont besoin pour planifier sur le long terme.
Il faut aussi accepter une part de responsabilité personnelle. Avec une application financière, je dois protéger mon téléphone, utiliser un accès sécurisé et prendre le temps de lire les demandes de confirmation. Ce n’est pas un défaut propre à Deblock, mais c’est une réalité que les applications modernes rendent parfois moins visible. Plus l’accès est rapide, plus je dois éviter de valider machinalement une opération.
La note moyenne élevée est encourageante, mais je ne l’interprète pas comme une garantie universelle. Les avis reflètent des usages différents : une personne qui veut seulement consulter et gérer ses opérations courantes n’aura pas les mêmes attentes qu’un utilisateur qui cherche une solution complète pour toute sa vie financière. Je recommande donc de lire les retours récents avec une question précise en tête plutôt que de se fier uniquement à la moyenne.
Face aux alternatives bancaires
Comparée à une banque traditionnelle, Deblock peut sembler plus directe et moins encombrée. Une banque classique reste souvent préférable pour une personne qui apprécie le contact humain, les démarches en agence ou une offre très étendue. Elle peut aussi mieux convenir à quelqu’un qui veut conserver tous ses services financiers auprès d’un même interlocuteur. Dans ce cas, Deblock peut servir de complément plutôt que de remplacement.
Face aux autres applications bancaires mobiles, le choix dépend moins du nombre de fonctions que de la cohérence de l’expérience. Certaines solutions concurrentes attirent par des outils de budget, des options internationales ou des services annexes. Je ne choisirais pas Deblock en espérant automatiquement retrouver chaque possibilité proposée ailleurs. Je la choisirais si son approche correspond à mon besoin principal : gérer mon argent de façon mobile, lisible et indépendante.
Les portefeuilles de paiement sont encore une autre catégorie. Ils sont pratiques pour régler rapidement des achats, mais ils ne répondent pas toujours au même besoin qu’une application bancaire. Deblock a davantage de sens lorsque je veux organiser une relation financière plus complète, pas seulement ajouter une carte de paiement à mon téléphone. À l’inverse, si mon objectif se limite à payer occasionnellement, une solution plus légère peut être suffisante.
Pour faire un choix raisonnable, je comparerais donc trois éléments : la place que je veux donner à l’application, les opérations que je réalise réellement et le niveau d’accompagnement que j’attends. Le meilleur choix n’est pas l’application qui promet le plus, mais celle qui correspond le mieux à mes gestes financiers habituels.
Le coût pratique d’un changement
Passer à une nouvelle application bancaire ne coûte pas forcément de l’argent, mais cela demande du temps et de l’attention. Je dois mettre à jour les paiements récurrents, vérifier les coordonnées utilisées par mes proches ou mes employeurs et conserver un accès à mon ancienne banque pendant la transition. Même lorsque l’application est gratuite, ce travail d’organisation représente un véritable coût de changement.
Je procéderais par étapes. D’abord, j’installerais Deblock et je me familiariserais avec l’interface. Ensuite, je testerais une opération courante et je vérifierais que les confirmations et les notifications sont compréhensibles. Après cela, je pourrais déplacer une partie limitée de mon usage, sans fermer immédiatement mon ancien compte. Cette approche me laisse une solution de secours si une démarche importante ne se déroule pas comme prévu.
Je garderais également une trace de mes prélèvements et paiements automatiques. C’est l’un des pièges les plus fréquents lorsqu’on change de compte : on pense avoir transféré l’essentiel, puis une ancienne autorisation réapparaît au mauvais moment. Une liste simple, classée par fréquence, permet de réduire ce risque. Je vérifierais aussi les opérations liées aux abonnements, car elles sont faciles à oublier.
Pour un usage de voyage ou de budget séparé, le changement est généralement plus facile à maîtriser. Je peux limiter le rôle de Deblock à un objectif clair et évaluer son comportement dans ce contexte. Pour un compte principal, je prendrais davantage de temps, surtout si mes revenus et mes dépenses fixes dépendent entièrement de lui.
À qui je recommande l’application
Je recommande Deblock aux utilisateurs qui veulent essayer une application bancaire mobile gratuite et qui apprécient une gestion autonome. Elle peut convenir à un jeune adulte qui commence à organiser son budget, à une personne qui souhaite séparer certaines dépenses ou à quelqu’un qui veut comparer une expérience numérique avec celle de sa banque actuelle.
Elle peut aussi être pertinente pour un utilisateur déjà à l’aise avec les services en ligne. Si je sais vérifier mes opérations, protéger mes accès et planifier un changement progressivement, je peux profiter de sa souplesse sans attendre qu’elle fasse tout le travail à ma place. C’est dans ce profil que je vois son meilleur équilibre entre accessibilité et responsabilité.
Je la conseillerais moins à une personne qui recherche avant tout une agence, un conseiller disponible ou une gestion financière très spécialisée. Elle ne serait pas non plus mon premier choix pour quelqu’un qui refuse de gérer ses comptes depuis un smartphone ou qui préfère une solution entièrement intégrée à une banque traditionnelle. Dans ces cas, une alternative plus classique peut être plus rassurante et plus adaptée.
Les parents doivent enfin garder à l’esprit que la classification PEGI 3 décrit l’accessibilité générale de l’application, pas la maturité financière nécessaire pour l’utiliser sans supervision. Un jeune utilisateur peut manipuler une interface simple tout en ayant besoin d’explications sérieuses sur les paiements, les budgets et la sécurité.
Mon avis après l’essai
Après l’avoir examinée comme outil de gestion quotidienne, je trouve Deblock convaincante pour une décision progressive. Elle ne me semble pas destinée à remplacer automatiquement toutes les banques et tous les portefeuilles de paiement. Sa force est plutôt de proposer une autre manière d’aborder son argent depuis le mobile, avec une entrée gratuite et une adoption déjà importante.
Je commencerais par l’installer sur un appareil compatible, puis je définirais un objectif concret : suivre une partie de mes dépenses, tester une nouvelle organisation ou comparer la simplicité des opérations courantes. Je ne déplacerais pas immédiatement mes revenus ni mes prélèvements essentiels. Après quelques semaines d’utilisation régulière, je saurais si l’application m’aide réellement ou si elle ajoute simplement un compte de plus à surveiller.
En résumé, Deblock est un choix intéressant pour qui veut expérimenter une gestion financière mobile et autonome, sans frais d’entrée. Elle mérite d’être essayée avec méthode, surtout si je cherche une expérience plus directe que celle d’une banque traditionnelle. En revanche, je choisirais une autre catégorie de solution si mon besoin principal est le conseil humain, une organisation financière très complète ou une centralisation maximale des services.
Mon verdict est donc favorable, mais mesuré : je la recommande comme solution à tester et potentiellement comme compte complémentaire, puis comme compte principal seulement après une période d’observation. Si son fonctionnement s’accorde avec vos habitudes et que vous êtes prêt à suivre vos opérations avec attention, Deblock peut devenir un outil pratique pour reprendre le contrôle de votre argent au quotidien.
FAQ
Qu’est-ce que Deblock et à quel type d’utilisateur l’application s’adresse-t-elle ?
Deblock est une application bancaire française qui associe des services financiers classiques à des fonctionnalités liées aux cryptomonnaies. Elle peut convenir aux utilisateurs qui souhaitent gérer leur argent depuis leur smartphone, effectuer des paiements et suivre leurs actifs numériques au même endroit. Avant l’inscription, il est toutefois conseillé de vérifier les conditions d’éligibilité, les pays pris en charge et les services réellement disponibles selon votre profil.
L’ouverture d’un compte Deblock nécessite-t-elle une vérification d’identité ?
Oui, comme pour la plupart des établissements proposant des services bancaires ou liés aux actifs numériques, l’ouverture d’un compte Deblock implique généralement une procédure de vérification d’identité. L’application peut demander des informations personnelles ainsi que des documents officiels afin de respecter les obligations réglementaires de connaissance du client et de lutte contre la fraude. La validation peut prendre plus ou moins de temps selon les documents fournis.
Deblock permet-il d’acheter, de vendre et de conserver des cryptomonnaies ?
Deblock propose des fonctionnalités orientées vers la gestion des cryptomonnaies, notamment l’achat, la vente ou la conservation de certains actifs numériques, selon les services disponibles au moment de votre utilisation. Les cryptomonnaies restent cependant volatiles et peuvent entraîner des pertes importantes. Avant toute opération, consultez les frais, les limites, les actifs pris en charge et les conditions de transfert affichés dans l’application.
Quels frais peuvent s’appliquer avec Deblock ?
Les frais dépendent de l’opération effectuée et du service utilisé. Ils peuvent concerner la carte, certains retraits, les virements, les opérations de change, les achats ou ventes de cryptomonnaies, ainsi que les frais de réseau liés aux transactions blockchain. Il est important de consulter la grille tarifaire officielle et le récapitulatif présenté avant confirmation, car les montants peuvent évoluer et varier selon votre formule.
Deblock est-elle suffisamment sécurisée pour gérer son argent au quotidien ?
Deblock met en place des mesures de sécurité destinées à protéger les comptes, les paiements et les opérations numériques, comme la vérification d’identité, l’authentification et les notifications de transaction. Malgré cela, aucune application n’est totalement à l’abri d’une erreur ou d’une tentative de fraude. Utilisez un mot de passe unique, activez toutes les protections proposées et ne communiquez jamais vos codes ou informations de récupération.


